在猪价跌至十年低位之际,中国光伏龙头通威股份(600438.SH)的控股母公司通威集团,决定买下一家深陷债务困境的生猪养殖上市公司。
11月8日,通威集团与天邦食品(002124.SZ)签署《重整投资协议》,以每股0.98元的价格受让14.70亿股转增股份,投资款合计14.41亿元。
官网显示,通威集团是一家深耕绿色农业(饲料)、光伏新能源两大赛道的大型跨国集团公司,核心经营主体就是其控股的上市公司通威股份。天邦食品的主营业务则为生猪养殖和猪肉制品加工。
图片来源:通威集团官网
重整完成后,通威集团将持有天邦食品约27.8%的股份,成为其控股股东。
这不是一次跨界尝试,而是在猪价十年低位期上完成一张农牧拼图。
图片:AI生成
通威集团踩线锁定控制权
根据天邦食品11月9日披露的公告,本次重整投资以公司现有总股本22.22亿股为基数,按每10股转增13.8股的比例实施资本公积转增,共转增30.66亿股。
其中通威集团有条件受让14.70亿股,每股对价0.98元;其余转增股份用于清偿破产债权。以转增后52.88亿股的总股本计算,通威集团将持股约27.8%。
0.98元的定价是整份协议最受关注的细节。中国证监会的监管指引规定,重整投资人取得股份的价格不得低于市场参考价的50%。协议签订日之前20个交易日,天邦食品股票交易均价为1.95元,其50%即0.975元。0.98元的报价恰好压在红线上方,较11月9日的涨停价2.20元折让约55%。
作为参照,此前建发物产等投资人参与天邦重整时约定的定价为1.85元,通威集团相当于以近五成折价拿到了控制权。
连续两年巨亏,需要第二增长曲线
数据显示,通威集团2025年年末总资产2038.39亿元,净资产532.03亿元,账面货币资金186.71亿元,支付14.41亿元投资款并无资金障碍。
但集团的盈利状况在持续恶化:2025年经审计合并净利润亏损118.53亿元,较2024年78.84亿元的亏损进一步扩大。
亏损的来源在核心经营主体通威股份(600438.SH)。
这家光伏与农牧双主业的上市公司,在2022年和2023年曾分别录得257.34亿元和135.74亿元的归母净利润,是中国光伏行业景气顶点的最大受益者之一。
转折发生在2023年下半年:光伏产业链供过于求,各环节价格深度下行,通威股份2024年归母净利润亏损70.39亿元,2025年亏损扩大至95.53亿元,2026年前三季度再亏67.59亿元。到三季度末,公司资产负债率达到75.60%,为历史最高水平。
在这样的时点上,通威集团把资金投向农业而非继续加码光伏,有其内在逻辑:光伏何时走出底部尚不确定,而猪价已经跌了足够久。
不是跨界,而是补链
天邦食品2007年在深圳交易所上市,从饲料业务起家,如今主营已高度聚焦生猪产业链:2026年半年报显示,生猪养殖业务占主营收入的65.37%,食品加工占31.37%,饲料业务仅余3.23%。
自2021年以来,这家公司仅2024年实现扣非后归母净利润微盈,其余年份均大幅亏损;与此同时,截至2026年三季度末,公司资产负债率升至91.84%,归母净资产仅7.08亿元,账面货币资金5824.7万元,未分配利润累计巨亏59.71亿元。
但天邦的资产规模并未同步收缩。
今年前10个月,公司累计销售商品猪626.29万头,同比增长17.65%,出栏量位居全国第五,量增价跌正是这家公司困境的写照:10月单月商品肥猪均价已跌至9.03元,而公司育肥完全成本为12.63元,每卖一公斤猪亏损约3.6元。
而双方的交集并非始于这次重整,通威股份及其子公司早已和天邦食品打过交道。
2021年,天邦食品将旗下全部水产饲料业务及部分猪饲料业务股权出售给通威股份,交易对价12.71亿元。交易完成后,天邦食品转型聚焦于生猪养殖主业。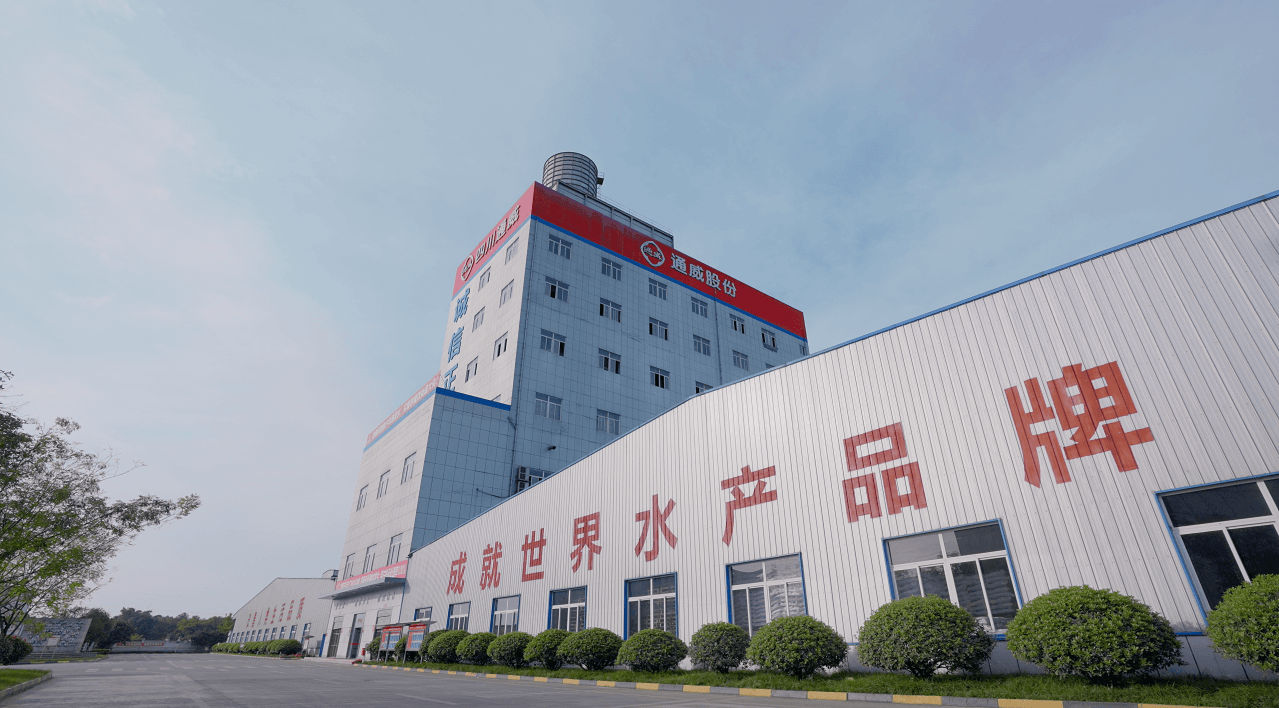
2024年4月,天邦食品迫于现金压力,又以16.5亿元向通威股份全资子公司通威农业转让其持有的史记生物(天邦的种猪育种平台)30%的股权。
2026年5月,通威股份控股公司通威农发与史记生物签约共建高产母猪协同创新体。
把这三次交易放在产业链上来看,脉络即一目了然:
2021年的交易是把上游饲料业务做厚,2024年的交易是切入种猪育种这一产业链顶端环节,而此前的2007年,通威食品已收购成都春源食品,具备年屠宰约100万头的加工能力。此次通威集团拿下天邦,恰好补上规模化自繁自养养殖这块拼图。
双重周期叠加之下,14.41亿元能否兑现?
这次重组能否从签约到落袋,通威集团还隔着三道关——配套资金与合规、法院受理与“天邦能否戴帽”、债权人表决,都有中途折戟的先例。
更深的考验在周期本身。这一轮猪价反弹已经中断,天邦10月肥猪均价较三季度回落超过每公斤1元;若磨底持续,天邦将继续失血,通威的兜底与输血负担随之加重。以天邦91.84%的资产负债率,仅靠饲料采购协同未必足以扭亏。
光伏与生猪养殖又均为强周期行业,双重周期叠加对管理半径、资金调度与跨行业运营能力构成考验;通威股份自身前三季度亏损67.59亿元、负债率处于历史最高水平,集团同时推进丽豪清能收购与天邦重整,多重资金承诺叠加,多元化可能分散风险,也可能放大风险。
2008年入主的四川永祥,2013年收购的合肥赛维,都在周期底部被通威买入,后来分别成为其硅料与电池业务的地基。这一次,通威集团在猪价十年低位上买下的天邦食品,究竟是一张生猪全产业链的入场券,还是一件在周期底部接手的包袱,答案只能交给时间。
(本文数据源自公开交易数据,不构成任何投资依据,投资有风险,入市需谨慎。)
记者︱薛博文
责编丨成书丽
监制︱ 付天
相关阅读 换一换
-
贵金属价格波动中国金币集团发布风险提示
今天(11月10日),中国金币集团有限公司发布关于贵金属价格波动的风险提示:近期,受国内外多重宏观因素叠加影响,贵金属价格震荡加剧。广大集藏投资者需树立理性稳健的配置理念,客观认知贵金属市场运行规律,高度重视市场价格波动风险。理性参与、审慎
-
确山政企签署共建中原(确山)牛羊产业基地协议
映象网讯(大象新闻记者 雷刚 通讯员 刘航) 11月4日上午,确山县招商引资工作再传喜讯,确山县人民政府与大庄园肉业集团股份有限公司成功签署共建中原(确山)牛羊产业基地项目合作协议,这标志着双方合作项目正式落地,确山县牛羊全产业链建设迈出
-
第19届长江韬奋奖评选结果揭晓
第19届长江韬奋奖评选结果揭晓 由中华全国新闻工作者协会主办的第19届长江韬奋奖评选结果11月8日揭晓。长江、韬奋系列各10位获奖者。 第19届长江韬奋奖长江系列10位获奖者是(以姓氏笔画为序):新华报业传媒集团双传学、中国新闻社齐彬、中国
-
汝州市人民医院医疗集团深入市三院开展技术指导暨公益义诊
大象新闻记者 焦广超 通讯员 王婉璐 文图 为深化医疗资源融合,促进学科共建,推进解决基层百姓看病就医的难题,11月4日,按照集团党委工作部署,汝州市人民医院医疗健康服务集团总院八级职员郭鹏带领专家团队走进汝州市第三人民医院,开展学科共建、
-
中铁建交通运营集团回应“王某硕士论文涉嫌抄袭”:配合深入开展核查工作
中铁建交通运营集团回应“王某硕士论文涉嫌抄袭”:配合深入开展核查工作
-
蚂蚁集团分享医疗AI治理实践:蚂蚁阿福背后的四层治理体系
大象新闻
-
最高50亿元!长鑫科技,将创科创板纪录
11月4日,长鑫科技公告,董事长朱一明提议将回购金额由“不低于人民币10亿元(含),不超过人民币20亿元(含)”增加至“不低于人民币25亿元(含),不超过人民币50亿元(含)”,此次上调后的回购方案,将创下科创板史上单次回购金额最高的案例纪录。
-
中国东航下属东方航空物流股份有限公司党委委员、副总经理徐陈接受纪律审查和监察调查
据中央纪委国家监委驻中国东航纪检监察组、河南省纪委监委消息:中国东航下属东方航空物流股份有限公司党委委员、副总经理徐陈涉嫌严重违纪违法,目前正接受中央纪委国家监委驻中国东航纪检监察组纪律审查和河南省洛阳市监察委员会监察调查。
-
【药都集团】普济堂 ® 止嗽立效胶囊、柴胡舒肝丸斩获“2025-2026家庭常备药上榜品牌”
2026年10月20日,“20252026家庭常备药上榜品牌”十周年庆典暨颁奖典礼举行,本届盛典恰逢评选活动十周年,与第93届全国药品交易会同期举办。药都制药集团携两大明星产品——普济堂®止嗽立效胶囊、普济堂®柴胡舒肝丸亮相盛会,与行业
-
长鑫科技发布公告:收到公司董事长提议增加回购股份金额
大象新闻记者 孙健 11月4日,长鑫科技集团股份有限公司发布关于收到公司董事长提议增加回购股份金额的提示性公告。 公告称:长鑫科技集团股份有限公司于2026年10月30日召开 第二届董事会第八次会议,审议通过了《关于以集中竞价交易方式回购